Finanzas personales · · Lectura de 8 min
¿Te conviene el APV o pagar antes el crédito hipotecario? Cómo decidir con números
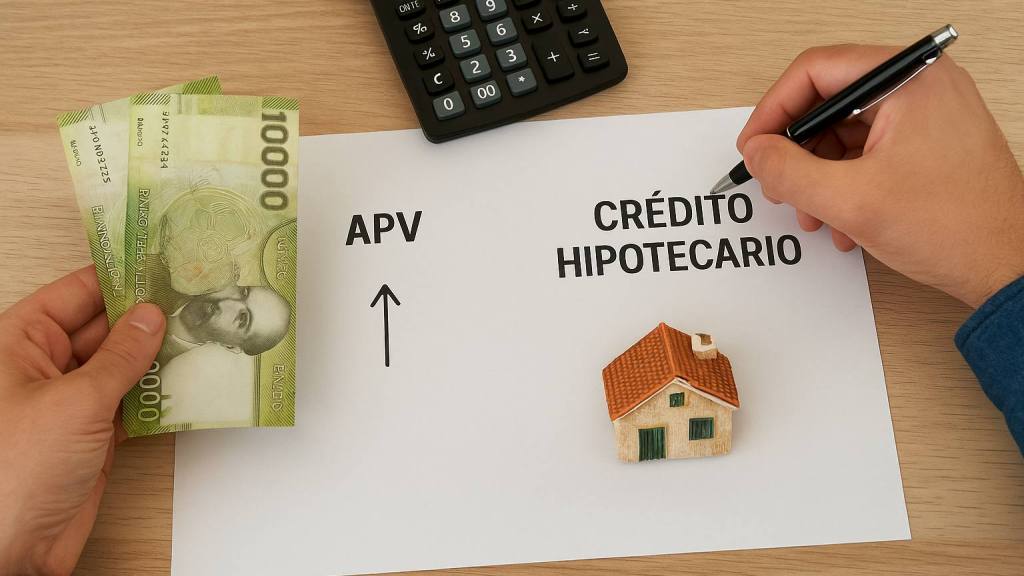
Te sobran $200.000 al mes y la duda es clásica: los metes al APV o los abonas al crédito de la casa. La respuesta depende de tres variables que puedes calcular en diez minutos, y en muchos casos la opción “obvia” es la equivocada.
1. Las dos cosas se comparan mejor de lo que parece
Hay una ventaja poco conocida para hacer esta comparación en Chile: tu crédito hipotecario está en UF y la rentabilidad de los fondos APV también se mide descontando inflación. Es decir, estás comparando rentabilidad real contra rentabilidad real, peras con peras.
Prepagar el hipotecario no es "ahorrar", es invertir a una tasa conocida: cada peso que abonas te rinde exactamente la tasa de tu crédito, garantizada, sin riesgo y sin impuestos. Con la tasa promedio del sistema en torno al 4,06% anual en UF, su nivel más bajo desde fines de 2021, ese es el retorno que estás igualando.
El APV juega otro partido: no compite con rentabilidad, compite con el beneficio tributario del Estado, que es un retorno inmediato y muy superior a cualquier tasa de mercado. La pregunta correcta, entonces, no es "cuál rinde más", sino "hasta qué monto me conviene el beneficio del APV, y qué hago con el resto".
2. Régimen A: el 15% que el Estado te regala
En el APV Régimen A, el Estado deposita en tu cuenta una bonificación del 15% de lo que ahorraste en el año, con tope de 6 UTM anuales, cerca de $430.000 con la UTM de 2026. Ese tope se alcanza ahorrando alrededor de $2,8 millones al año, es decir unos $233.000 mensuales.
Piénsalo así: ese 15% es un retorno instantáneo sobre el aporte. Ninguna inversión de bajo riesgo en Chile te da eso, y ciertamente no te lo da prepagar un crédito al 4%. Mientras no superes ese tope, el APV Régimen A gana por goleada.
La letra chica importa: si retiras la plata antes de pensionarte, pierdes la bonificación y además tributas por la ganancia. El bono existe para tu pensión, no para un imprevisto.
3. Régimen B: solo sirve si pagas impuestos altos
El Régimen B no te da un bono: rebaja tus aportes de la base imponible, con tope de 50 UF mensuales por planilla y 600 UF anuales en total. Su valor depende enteramente de tu tasa marginal de impuesto.
La regla es aritmética pura: el Régimen B rinde más que el A cuando tu tasa marginal supera el 15%. En la tabla del Impuesto Único de Segunda Categoría vigente en 2026, eso ocurre recién desde una renta líquida imponible sobre las 70 UTM, es decir alrededor de $4,9 millones mensuales. Bajo ese umbral, el Régimen A es mejor negocio.
creer que el impuesto se perdona. No se perdona, se posterga. Al retirar los fondos pagas impuesto sobre ellos. El beneficio real es la diferencia entre tu tasa marginal de hoy y la que tendrás cuando jubiles. Si hoy estás en 30% y al jubilar estarás en 8%, el negocio es excelente; si tributas 8% hoy, no hay nada que diferir.
4. Los números lado a lado
Tomemos $200.000 mensuales durante 20 años, con una rentabilidad real del fondo APV igual a la tasa hipotecaria (4% anual) para aislar el efecto del beneficio tributario y no el de la suerte en el mercado:
| Libro de cuentas | $200.000 mensuales durante 20 años |
|---|---|
| Aporte propio acumulado | $48.000.000 |
| Prepago hipotecario: valor acumulado al 4,06% | $73.900.000 |
| APV Régimen A: bono estatal recibido (15%) | $7.200.000 |
| APV Régimen A: valor acumulado al 4% | $84.900.000 |
| Diferencia a favor del APV | ~$11.000.000 |
Cálculo referencial con rentabilidad real constante. En la práctica la del fondo varía año a año y puede ser mayor o menor que la tasa del crédito.
Con la misma rentabilidad supuesta, el APV Régimen A gana solo por el bono estatal. Pero fíjate en el detalle: son $200.000 mensuales, bajo el tope del bono. El peso número $233.001 del mes ya no recibe bonificación, y desde ahí la comparación cambia por completo: ese excedente compite contra un 4,06% garantizado sin riesgo, y esa es una vara alta
5. Antes de todo esto: la deuda cara
Este debate solo tiene sentido si no tienes deuda de consumo. Las tasas de los créditos de consumo se han movido en torno al 23% anual, y las de tarjetas suelen ser aún peores. Ninguna estrategia de APV ni de prepago hipotecario compite con extinguir una deuda que te cobra 23%: pagar esa deuda es, matemáticamente, la mejor inversión disponible en el mercado chileno.
El orden correcto casi siempre es: primero fondo de emergencia, después deuda cara, después APV hasta el tope del beneficio, y recién ahí prepago hipotecario.
6. Si vas a prepagar, hazlo bien
Dos detalles cambian mucho el resultado. El primero: al abonar, el banco te ofrece reducir el plazo o reducir el dividendo. Reducir el plazo ahorra bastante más intereses, porque ataca directamente los años finales del crédito; reducir el dividendo alivia tu flujo mensual pero deja más intereses vivos. Si tu flujo aguanta, pide siempre acortar plazo.
El segundo: los prepagos parciales pueden tener comisión de prepago, que en los créditos reajustables tiene un tope legal expresado en meses de interés sobre el capital prepagado. Pregunta el monto exacto antes de abonar; en montos chicos puede comerse buena parte del beneficio, y a veces conviene acumular y prepagar una vez al año en lugar de mes a mes.
El factor que no está en la planilla: la liquidez. El APV queda amarrado hasta la pensión si quieres conservar el beneficio, y la plata que metiste en la casa tampoco la puedes sacar sin vender o refinanciar. Ninguna de las dos es tu fondo de emergencia. Ese va aparte, líquido, antes que cualquiera de las dos.
7. La regla práctica, en tres casos
Renta baja o media, sin deuda cara
APV Régimen A hasta el tope del bono, unos $233.000 mensuales. Es el mejor retorno garantizado a tu alcance. El excedente, al prepago del hipotecario acortando plazo.
Renta alta, tramo marginal sobre 15%
APV Régimen B, porque cada peso te ahorra impuesto a tu tasa marginal, que puede llegar al 40%. Ahí ni el bono del 15% ni el 4,06% del prepago compiten. El tope es 600 UF anuales.
Tasa hipotecaria alta o aversión al riesgo
Si tomaste tu crédito cuando las tasas estaban sobre 5,5%, o si simplemente dormir tranquilo vale más que optimizar, prepagar es una decisión defendible: retorno garantizado, sin volatilidad y con un final concreto, que es quedarte con la casa antes.
La conclusión honesta es que no son excluyentes. Para la mayoría de los hogares chilenos, la jugada óptima es combinar: aprovechar el beneficio tributario hasta donde el Estado lo entrega y destinar el resto a acortar el plazo del crédito. Lo que nunca conviene es elegir por intuición, porque las dos opciones suenan igual de responsables y rinden muy distinto.
Auto-test: ¿APV o prepagar el hipotecario?
No hay una respuesta universal. Antes de decidir dónde poner ese dinero extra, responde estas siete preguntas:
La prueba definitiva: toma, por ejemplo, $1.000.000 y simula los dos caminos. ¿Cuánto ahorrarías en intereses destinándolo al hipotecario? ¿Qué resultado podrías obtener colocándolo en APV después de considerar beneficios tributarios, costos y plazo?
No decidas por intuición: APV y prepago hipotecario cumplen objetivos distintos. La comparación correcta es la que utiliza tu tasa, tus impuestos, tu plazo y tu situación financiera.