Noticias · · Lectura de 4 min
Kast promulga la Ley de Reconstrucción con beneficios desde noviembre y rebajas tributarias desde 2027
A partir de noviembre, se pondrán en marcha incentivos fiscales que buscan estimular la inversión y la reconstrucción tras desastres naturales recientes.
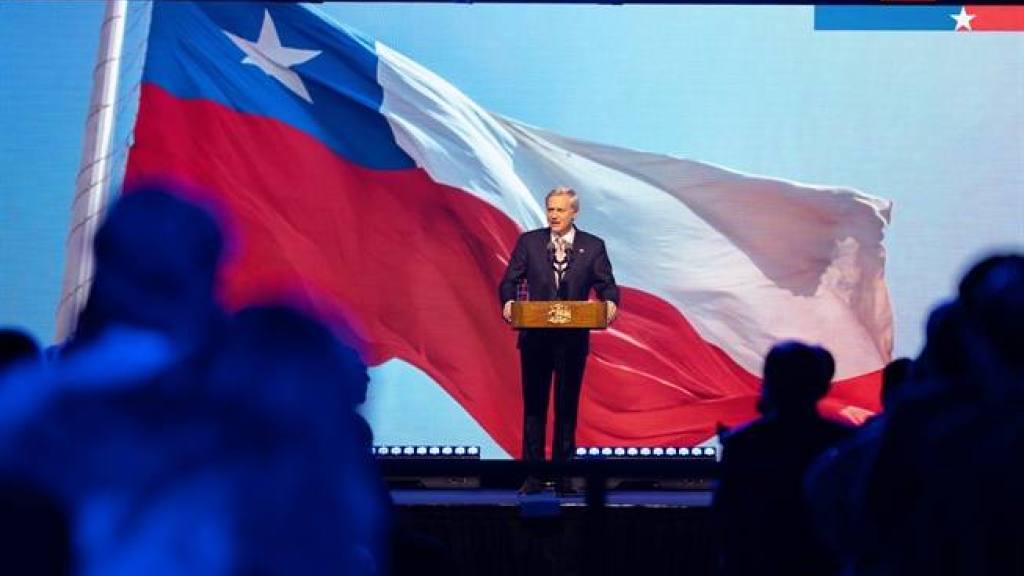
El Presidente José Antonio Kast firmó este viernes la promulgación de la Ley de Reconstrucción Nacional y Desarrollo Económico y Social, el eje económico de su administración. Con la rúbrica solo queda pendiente la publicación en el Diario Oficial, trámite del que depende el reloj de buena parte de las medidas.
Si esa publicación ocurre durante octubre, las primeras disposiciones empezarán a regir el 1 de noviembre. El calendario es escalonado: algunas normas parten el primer día del mes siguiente a la publicación, otras se activan uno o tres meses después y el núcleo tributario arranca en 2027.
Entre otras materias, la ley amplía el Fondo de Emergencia para la reconstrucción tras los incendios de Valparaíso, Ñuble y Biobío desde $800 mil millones a $1,2 billones, y extiende su vigencia hasta diciembre de 2028.
Las primeras cuatro medidas
El primer día de noviembre debutarían cuatro medidas. Una es el crédito tributario para las empresas que exportan servicios basados en el conocimiento: un descuento contra el impuesto de primera categoría de 15% por los trabajadores de la Región Metropolitana, que sube a 20% por los de otras regiones o de comunas rurales de la capital.
Ese mismo día bajaría de 0,25% a 0,23% la tasa de los Pagos Provisionales Mensuales (PPM) del Régimen Pyme. Además, el Servicio de Impuestos Internos (SII) quedará facultado para cruzar información con otras instituciones del Estado con fines de fiscalización.
También entrarían en vigor los cambios a la franquicia tributaria del Sence. El financiamiento máximo será de 80% del costo de la capacitación para trabajadores con remuneraciones de hasta 25 UTM, de 50% para el tramo de 25 a 50 UTM y de 15% sobre ese nivel.
1 de diciembre
Un mes más tarde llegarían dos beneficios transitorios. El 1 de diciembre comenzaría la exención del IVA para la primera venta de viviendas nuevas ya terminadas, sin tope de valor ni de superficie, y se extenderá por un año.
En la misma fecha partiría la rebaja de 50% del impuesto a las donaciones, que beneficiará a las escrituras públicas firmadas durante los doce meses siguientes. La norma elimina además el trámite de insinuación judicial y permite transferir hasta el 75% del patrimonio familiar.
Enero de 2027
La repatriación de capitales se habilita a partir del tercer mes posterior a la publicación, por lo que se abriría en enero. Quienes se acojan pagarán un impuesto con una tasa mixta de entre 7% y 10% y tendrán un año para hacerlo.
La ley abre otras dos ventanas. Una permite retirar fondos acumulados en registros como el STUT y el FUR pagando un impuesto único de 10%, durante ocho meses desde la entrada en vigencia: con publicación en octubre, la opción estaría disponible hasta junio. La otra corresponde a la Tesorería General de la República, que por 180 días corridos ofrecerá convenios de pago con condonación de hasta 100% de los intereses y 80% de las multas para deudas vencidas al 31 de diciembre de 2025.
2027-2029: el corazón tributario
El impuesto de primera categoría bajará de 27% a 25,5% en el año comercial 2027, a 24% en 2028 y a 23% en 2029. Se trata de la primera reducción de la tasa corporativa desde 1990.
En paralelo se eliminará de forma gradual la obligación de restituir el crédito por ese tributo: será de 30% en 2027, de 20% en 2028 y desaparecerá en 2029.
También desde 2027 operará la invariabilidad tributaria para grandes proyectos de inversión, aunque su aplicación requiere un reglamento del Ministerio de Hacienda. Los contratos congelarán la carga tributaria por 10 años para iniciativas desde US$ 50 millones, por 15 años desde US$ 100 millones y por 20 años desde US$ 350 millones, a cambio de 1,5 puntos porcentuales sobre la tasa general de primera categoría.
Ese año debutará además la exención total de contribuciones para la vivienda principal de propietarios de 65 años o más.
Lo que quedó fuera
El texto promulgado no es idéntico al que despachó el Congreso. El Tribunal Constitucional (TC) declaró inconstitucional el régimen que obligaba al Fisco a indemnizar a los titulares de proyectos cuya Resolución de Calificación Ambiental (RCA) fuera anulada por la justicia.
En su control preventivo objetó además dos normas municipales: las condiciones exigidas a los municipios para recibir la compensación por la exención de contribuciones y la disposición que liberaba a Santiago, Providencia, Las Condes y Vitacura de aportar al Fondo Común Municipal parte de lo recaudado por patentes y derechos de aseo morosos en 2027 y 2028.