Noticias · · Lectura de 9 min
Fondo E: pérdidas reavivan debate por compensaciones y revelan las AFP más expuestas
El multifondo conservador perdió 10,39% real entre enero y septiembre de 2026 por derivados; ProVida, Modelo y Capital reúnen casi 60% de afiliados.
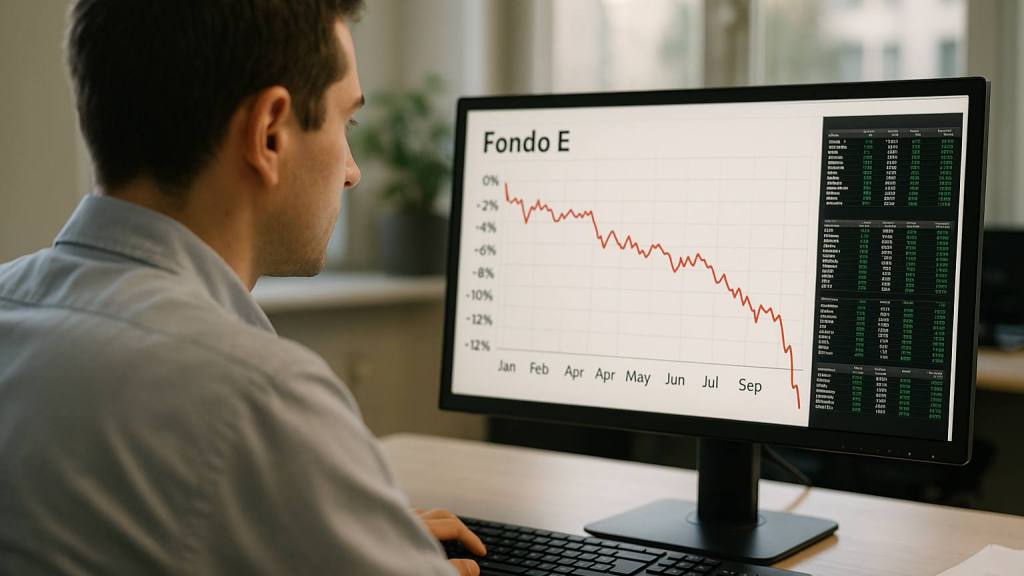
La caída de los ahorros previsionales del Fondo E abrió un debate sobre si las AFP deben compensar las pérdidas, mientras expertos advierten que una eventual restitución enfrenta exigencias legales y las administradoras muestran distintos niveles de exposición. Entre enero y septiembre de 2026, el Fondo E acumuló una rentabilidad real negativa de 10,39% por pérdidas en operaciones con derivados financieros vinculados a las tasas de interés de Estados Unidos. Esas operaciones registraron pérdidas de valorización por US$7.700 millones.
El exministro de Hacienda Mario Marcel llamó a las administradoras a evaluar una fórmula de reparación, especialmente para quienes están próximos a jubilarse. "Partamos por lo menos por las explicaciones, por las disculpas y veamos si es posible que estas administradoras sean capaces de generar alguna propuesta de compensación", planteó en entrevista con radio ADN.
A esa presión política se sumó el proyecto de ley "Devuelvan la plata", presentado por el senador Daniel Núñez y el diputado Luis Cuello, ambos del Partido Comunista. La iniciativa busca obligar a las AFP a restituir las pérdidas del Fondo E entre enero y septiembre de este año en un plazo máximo de un año desde la publicación de una eventual ley, con reajuste según el IPC y especial atención a quienes están cerca de pensionarse.
Sin embargo, que los ahorros hayan perdido valor no significa automáticamente que exista una obligación legal de devolverlos, enfatizaron algunos especialistas. El Gobierno señaló que evaluará eventuales medidas una vez que se determinen las responsabilidades. El biministro del Interior y Secretaría General de Gobierno, Claudio Alvarado, defendió la actuación del Ejecutivo y afirmó que se adoptaron medidas para evitar un mayor deterioro de los ahorros previsionales.
Cuando se advierte oportunamente, es lo que facilitó que esas posiciones de riesgo se abandonaran por parte de la AFP y las pérdidas se redujeran
la autoridad
Las AFP más expuestas
Según cifras de la Superintendencia de Pensiones, ProVida, Modelo y Capital concentran casi el 60% de los afiliados al Fondo E. Por eso reúnen una parte importante de quienes podrían quedar involucrados en el debate sobre eventuales compensaciones.
Al observar a los mayores de 60 años, el panorama cambia. ProVida y Capital concentran entre ambas cerca de la mitad de los 68.906 afiliados de ese tramo etario que permanecen en el Fondo E. Es un grupo especialmente relevante porque está más próximo a la jubilación y tiene menos tiempo para recuperar pérdidas mediante la evolución de los mercados.
Cuprum destaca por su exposición relativa. Aunque tiene menos afiliados en el Fondo E que las administradoras de mayor tamaño, el 14,9% de quienes mantiene en ese multifondo supera los 60 años, la proporción más alta del sistema. Además, el Fondo E representa cerca del 9% de sus afiliados totales, porcentaje similar al de Capital y superior al rango de entre 4% y 6% de las demás administradoras.
Modelo presenta una composición distinta: pese a tener una cantidad importante de afiliados en el Fondo E, solo el 5,7% supera los 60 años. Una posible explicación es su cartera de afiliados, concentrada principalmente en el Fondo B en un contexto de licitaciones de nuevos afiliados.
Rentabilidad mínima: una primera vía con límites
El académico de la Facultad de Ciencias Económicas y Empresariales de la Universidad de los Andes, Nicolás Román, explicó que el Decreto Ley 3.500 establece un mecanismo para compensar eventuales pérdidas cuando una AFP incumple los parámetros de rentabilidad mínima exigidos por la normativa. Para ello, las administradoras deben mantener un encaje equivalente al 1% de los fondos que administran.
El cálculo considera la rentabilidad promedio de los últimos 36 meses y los márgenes adicionales de la normativa. Si una administradora queda por debajo del mínimo exigido, se pueden usar recursos de ese encaje para resarcir las pérdidas. No obstante, Román advirtió que "sería bastante inusual que este mecanismo se activara en el caso del Fondo E, dado que todas las AFP siguieron la misma estrategia". La caída de los fondos no basta para gatillar una devolución: debe configurarse un incumplimiento de los parámetros legales.
La docente de la Facultad de Derecho de la Universidad del Desarrollo, Isabel Wigg, coincidió en que la regla de rentabilidad mínima no garantiza que los ahorros nunca disminuyan. Como se compara el desempeño de cada administradora con el de fondos del mismo tipo durante los últimos 36 meses, una caída generalizada puede reducir también el punto de referencia.
"En otras palabras, si todas las AFP pierden de manera similar, esa regla no obliga a devolver las pérdidas, aunque sí podría operar si alguna queda por debajo del mínimo legal", señaló. Por eso, ninguno de los dos especialistas considera que la rentabilidad negativa registrada entre enero y septiembre permita concluir por sí sola que los afiliados recibirán una restitución mediante este mecanismo.
La negligencia como segunda vía
Otra vía consiste en determinar si las AFP incumplieron sus deberes de diligencia, prudencia y cuidado al administrar los ahorros previsionales. Los especialistas advirtieron que respetar formalmente los límites de inversión no descarta necesariamente una eventual responsabilidad, pero tampoco basta con constatar pérdidas para exigir una reparación.
Wigg remarcó que las administradoras deben responder por los daños que causen si se demuestra un incumplimiento de sus obligaciones. En el caso del Fondo E, planteó, la seguridad es especialmente importante por tratarse de un multifondo conservador. Además, recordó que según los antecedentes informados públicamente existieron advertencias previas del Banco Central sobre los riesgos de estas inversiones.
"Las advertencias no prueban por sí solas la responsabilidad, pero son un antecedente relevante que debe investigarse", señaló. Para establecer si corresponde una compensación sería necesario examinar qué riesgos conocía cada AFP, qué medidas adoptó y si una gestión diligente habría evitado o reducido las pérdidas.
Una postura similar plantea Soledad Hormazábal, investigadora de Pivotes. Sostuvo que la legislación establece deberes de diligencia y prudencia en la administración de los ahorros previsionales. Por eso considera necesario determinar si las decisiones de inversión fueron consistentes con esas obligaciones, teniendo en cuenta el perfil conservador del Fondo E y las advertencias sobre los riesgos asumidos.
"Para exigir una reparación sería necesario acreditar algún incumplimiento, el perjuicio causado y su relación con las decisiones de las administradoras, lo que no necesariamente exige haber infringido un límite específico de inversión", explicó. Hormazábal estimó que todavía faltan antecedentes para establecer responsabilidades, aunque corresponde investigar y esclarecer lo ocurrido. El análisis debe determinar qué parte de las pérdidas podría atribuirse a una eventual gestión negligente y cuáles afiliados resultaron efectivamente perjudicados.
Arturo Cifuentes, investigador principal de Clapes UC, tiene una visión más crítica sobre la posibilidad de exigir una compensación por las pérdidas registradas en un período acotado. A su juicio, las ganancias y pérdidas de las inversiones deben evaluarse en ventanas de tiempo más largas. También cuestiona que se pretenda responsabilizar a las AFP por resultados negativos sin aplicar un criterio equivalente cuando obtienen ganancias.
"Es una medida populista, inviable y absurda", afirmó. El investigador enfatizó que las administradoras no infringieron la regulación, aunque distingue esa situación de la responsabilidad que, a su juicio, corresponde al organismo regulador por no haber corregido oportunamente las falencias normativas.
Quiénes recibirían el dinero y cómo se calcularía
Incluso si se acreditara una gestión negligente, la reparación no necesariamente equivaldría a devolver a cada afiliado el porcentaje exacto que perdió. Según Wigg, si lo que se cuestiona es la administración del fondo, sería necesario recurrir a la vía judicial para determinar si existió negligencia y cuál fue el daño atribuible a ella.
Ese cálculo podría requerir un peritaje que compare el resultado obtenido por el Fondo E con el que habría alcanzado mediante una estrategia prudente. La reparación, explica la académica, se destinaría al fondo afectado y aumentaría el valor de sus cuotas.
Quienes ya se jubilaron o se cambiaron de fondo tendrían que demandar su propio perjuicio
Wigg
Román también enfatizó que el mecanismo de rentabilidad mínima no contempla una devolución automática de las pérdidas individuales. Su aplicación supone compensar a los fondos cuando se cumplen las condiciones establecidas por la normativa, sin que los antecedentes disponibles permitan precisar de antemano qué afiliados recibirían una eventual reparación ni qué montos les corresponderían.


